2026年10月、ジャカルタ — YCPはこのたび、「インドネシアで進むアルミニウム産業のダウンストリーム化と新たな投資機会:ボーキサイトの高付加価値化を支える電力戦略」と題した新たなホワイトペーパーを公開しました。本ホワイトペーパーでは、一次アルミニウムの製錬まで下流工程を拡大することで、インドネシアが国内のアルミニウム・バリューチェーン全体でより大きな付加価値を獲得する可能性について分析しています。また、今後の産業発展において、安定的かつ拡張可能で、競争力のある電力の確保が重要な要素になると指摘しています。
インドネシアのボーキサイト埋蔵量は約10億トンと推定され、同国は世界有数の埋蔵量を有しています。一方、2023年に未加工ボーキサイトの輸出が禁止される以前、インドネシアは未加工ボーキサイトの輸出量で世界第3位であったにもかかわらず、アルミニウムの輸出量では第33位にとどまっていました。このことは、国内で獲得できている付加価値に大きなギャップがあることを示しています。
アルミナの精製能力は急速に拡大しており、2021年の約140万トンから2023年には390万トンへと増加しました。本ホワイトペーパーでは、インドネシアのアルミニウム下流化における今後の大きな機会は、拡大するアルミナの生産基盤を活用し、一次アルミニウムの製錬や一部の加工製品へと展開することにあると分析しています。
一次アルミニウムの製錬には、金属1トン当たり約13~15MWhの電力が必要であり、電力コストは現金支出コスト全体の約30~40%を占めます。本ホワイトペーパーでは、インドネシアのアルミニウム製錬所の競争力は、長期的に安定的かつ拡張可能で、低コストな電力を確保できるかどうかに大きく左右されるとしています。
YCPのパートナーであるDhendy Rizki Fadhillahは、次のように述べています。
「インドネシア産アルミナと、低コストで拡張可能、かつ段階的に低炭素化が進む電力を組み合わせることができる企業は、アジアのアルミニウム市場において、コストとカーボンの両面で非常に魅力的なポジションを確立できるでしょう。」
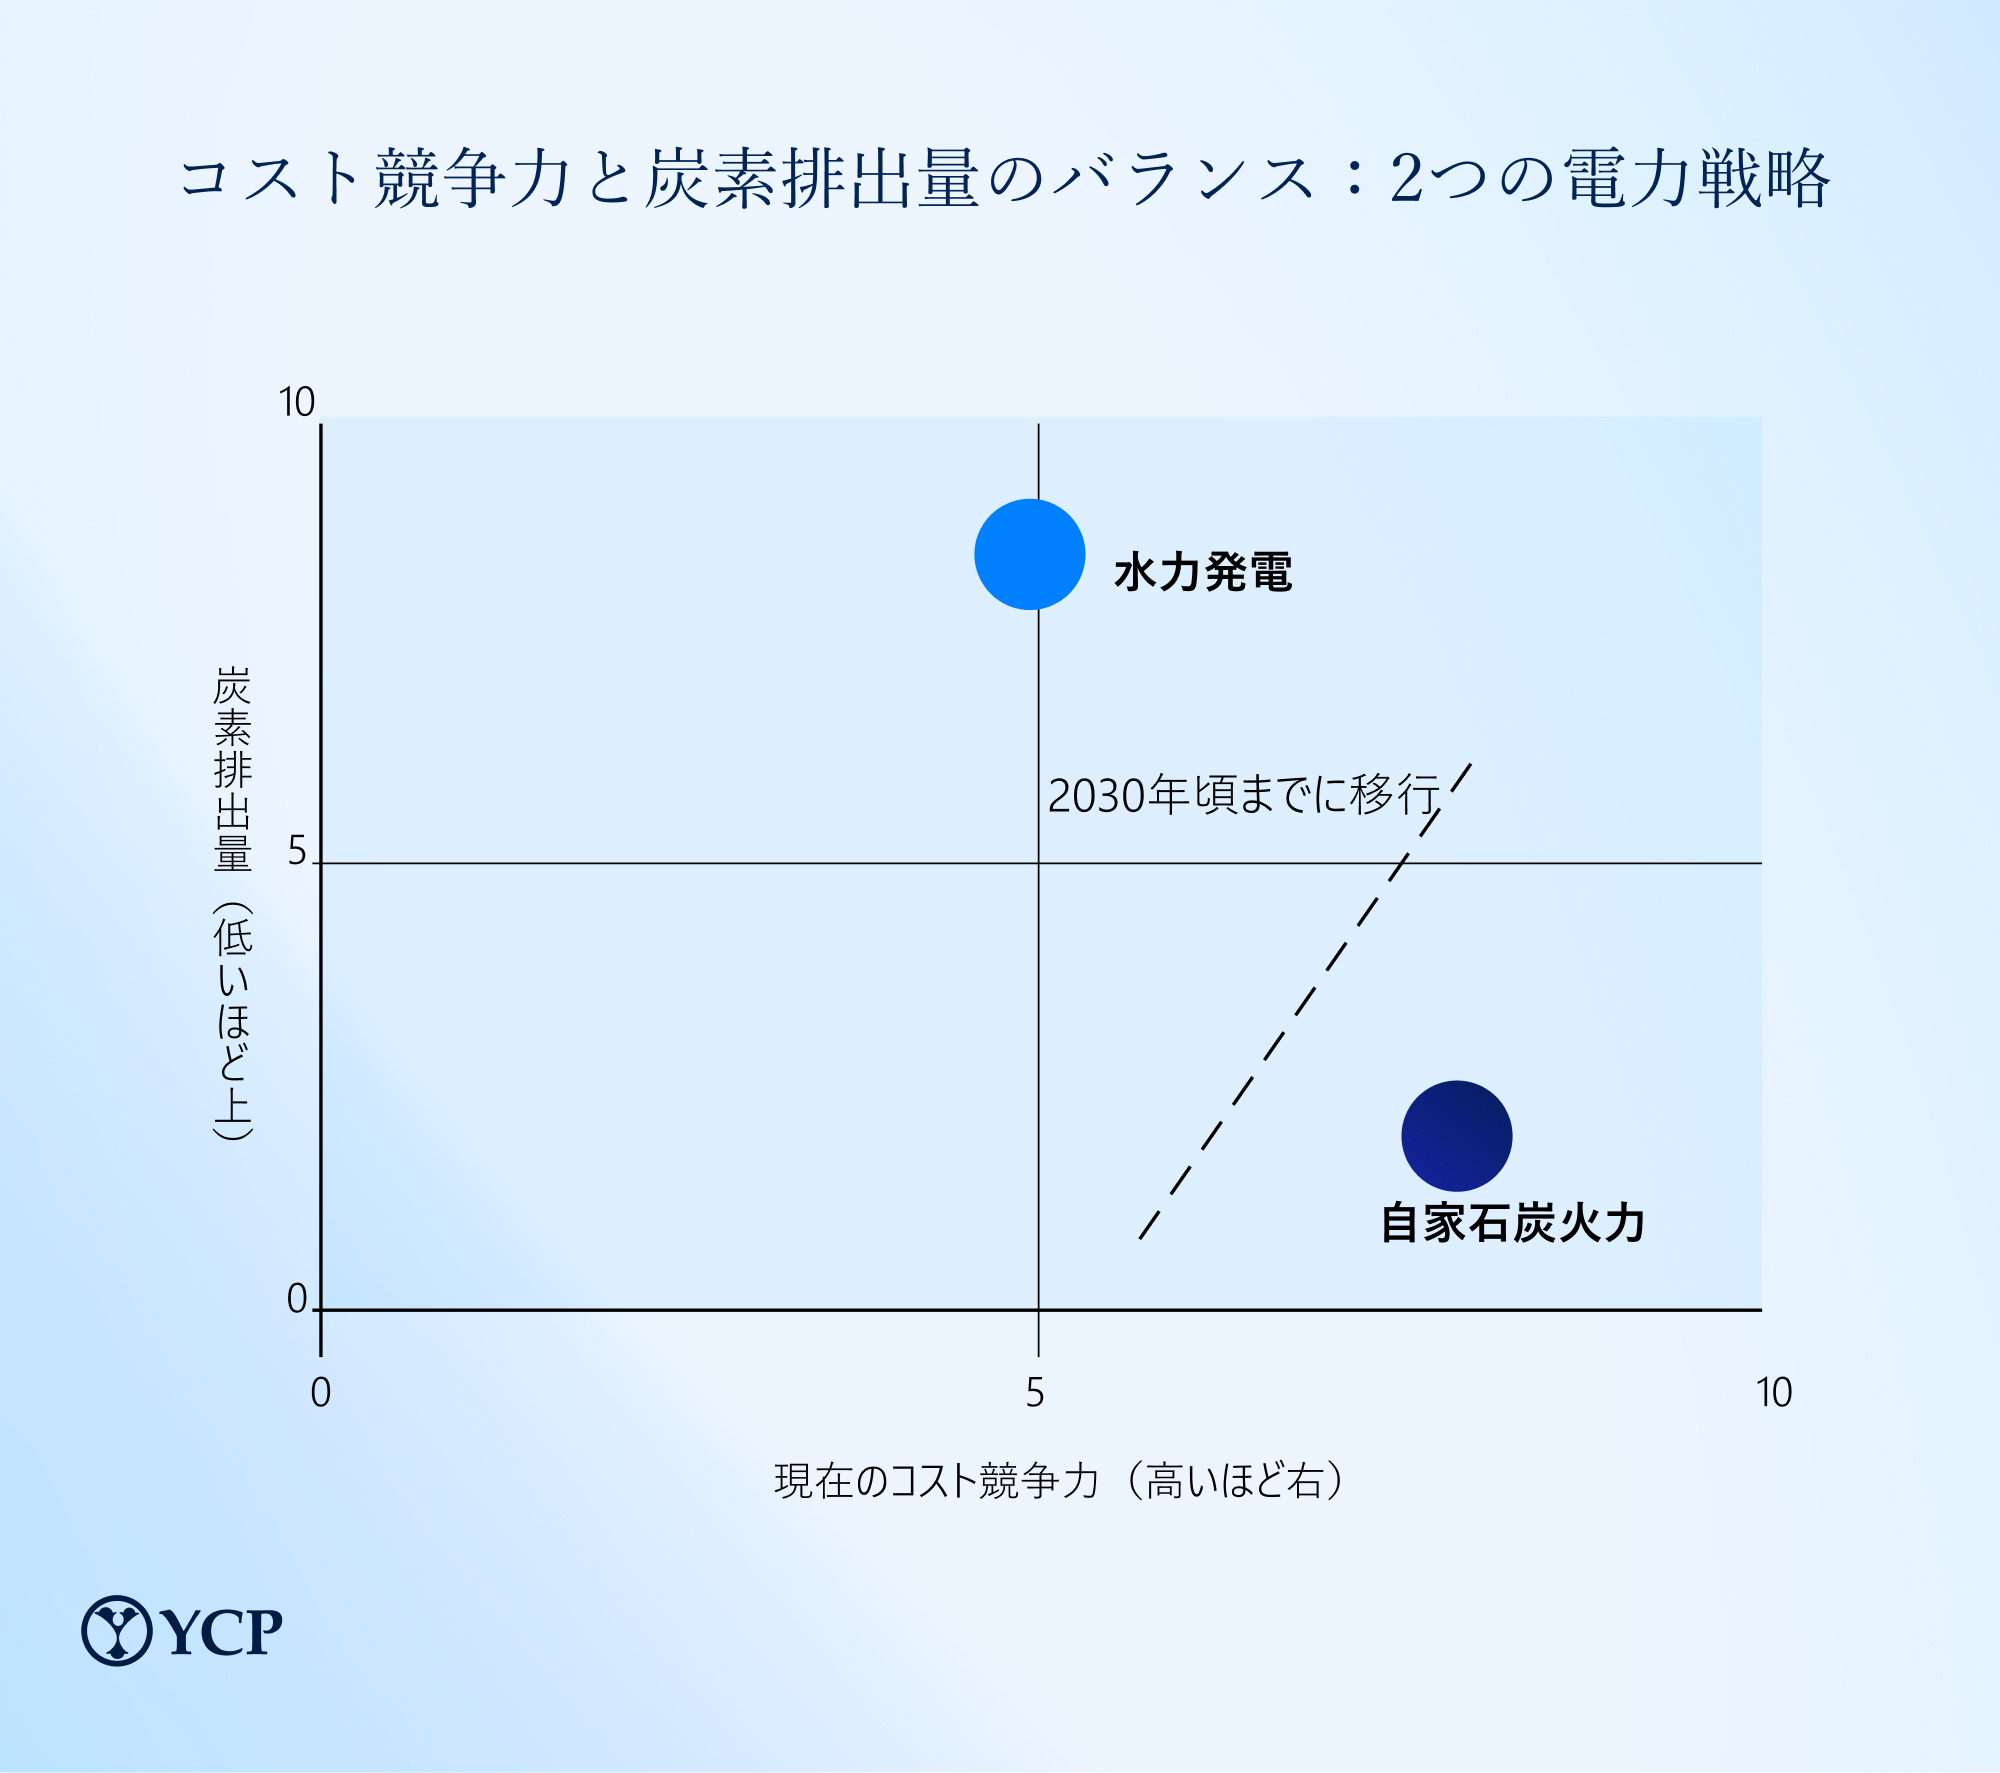
また本ホワイトペーパーでは、炭素集約度の重要性が高まっていることにも着目しています。電力源は今後、生産コストの競争力だけでなく、炭素排出量を重視する市場へのアクセスにも、より大きな影響を及ぼすと考えられます。そのため、短期的な競争力を確保しながら、段階的な脱炭素化を進める電力戦略が重要になると指摘しています。
ホワイトペーパー全文はこちらからご覧いただけます。